
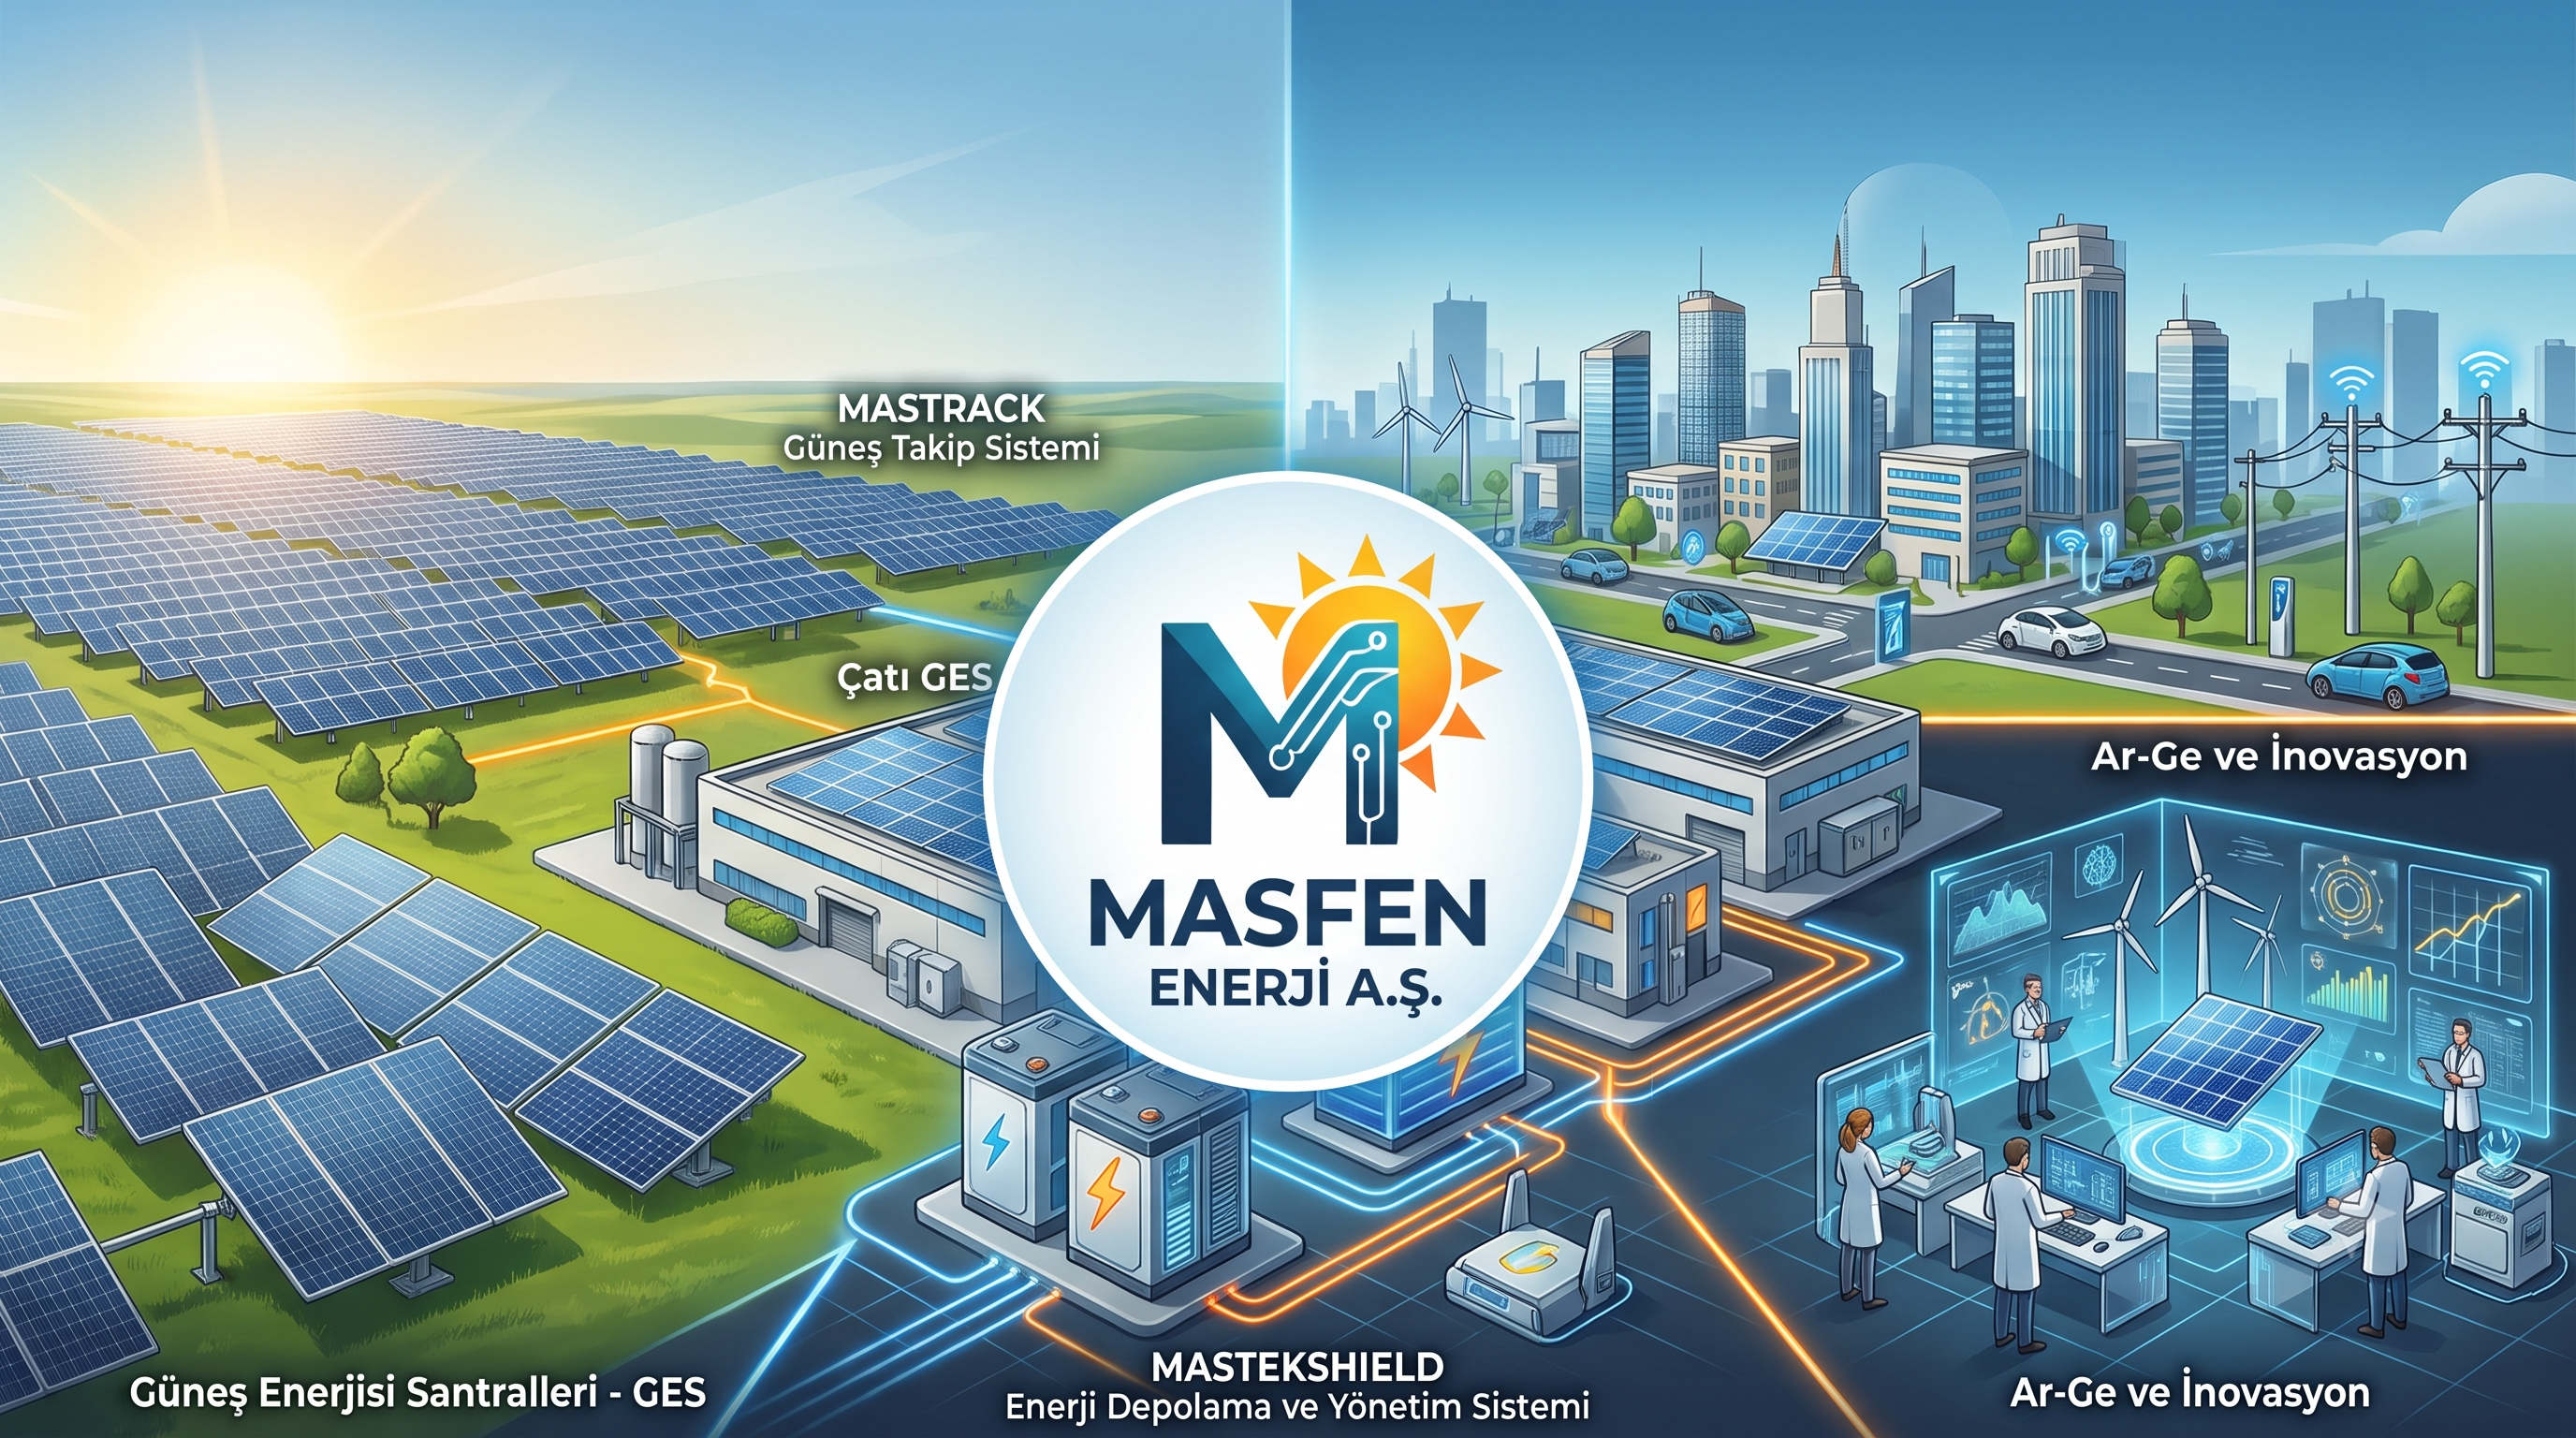
Son dönemde artan yağışlara bağlı olarak HES kaynaklı elektrik üretiminin yükselmesi, Piyasa Takas Fiyatı (PTF) seviyelerinin düşük seyretmesine yol açıyor. Bu tablo ve yüksek yatırım harcaması ihtiyacı, yalnızca elektrik üretimi yapan enerji şirketlerine bir miktar temkinli yaklaşmama neden oluyordu. Ancak incelediğim bu şirketin portföyünün tamamen yenilenebilir enerjiden oluşması ve sadece üretim alanında değil, tesis kurulumunu üstlenen mühendislik, tedarik ve inşaat tarafında da faaliyet göstermesi, ilk bakıştaki mesafeli duruşumu olumlu yönde değiştiriyor.
Bu yazıda, halka arzın katılım detaylarından ziyade şirketin finansal yapısını, fon kullanım planlarını, nakit döngüsünü, operasyonel gücünü ve değerleme rasyonelliğini bir yatırımcı gözüyle ele alacağım.
Halka Arz Yapısı ve Ortak Satışı
Halka arz yapısına bakıldığında, sermaye artırımı oranının yaklaşık **%65**, ortak satışı oranının ise **%35** seviyesinde gerçekleştiği görülüyor. Ortak satışı payının %35 olması ilk aşamada görece yüksek bir oran olarak değerlendirilebilir. Buna karşın, halka açıklık oranının **%15,32** gibi makul bir seviyede tutulması ve halka arz iskonto oranının **%20** olarak belirlenmesi yapıyı dengeleyen unsurlar arasında yer alıyor.
Ayrıca brüt halka arz gelirinin **%34’ünün** 15 gün boyunca fiyat istikrarını desteklemek amacıyla ayrılması, arz sonrası dönem açısından olumlu bir veri olarak öne çıkıyor.
Fon Kullanımı ve Nakit İhtiyacı
Halka arzdan elde edilecek kaynağın kullanım planı şu şekilde sıralanıyor:
%75 Yenilenebilir Enerji Yatırımları
%25 Mühendislik ve Proje Geliştirme İçin İşletme Sermayesi
Şirketin mevcut borçluluk ve nakit akışında olumsuz bir tablo bulunmadığı dikkate alındığında, fon dağılımının oldukça dengeli tasarlandığı söylenebilir. Fonun %75’lik büyük kısmının özellikle yurt dışı yatırımlara yönlendirilecek olması; hem iç piyasadaki PTF dalgalanmalarından korunma hem de döviz bazlı marjların geçmiş ortalamalarına yaklaştığı dönemlerde şirkete ek katkı sağlama potansiyeli taşıyor.
Operasyonel Yapı ve Büyüme Tarafı
Şirket, hasılatının tamamını yenilenebilir enerji üretimi ve santral kurulum hizmetlerinden elde ediyor. Güncel operasyonel durum ve büyüme planları şu şekilde özetlenebilir:
Mevcut Kurulu Güç: Toplam **117 MWe** kurulu gücün **105,84 MWe**‘lik kısmı yurt içinde, **10,94 MWe**‘lik kısmı ise Yunanistan’da yer alıyor. Yunanistan’daki santral, YEKDEM benzeri sabit gelir garantisi kapsamında 20 yıllık bir anlaşmaya sahip ve bu sürenin 17 yılı henüz önümüzde duruyor.
Yurt Dışı Projeler: Romanya’da 2027 yılı sonunda tamamlanması planlanan **65,1 MWp** kurulu güce sahip bir tesis yatırımı bulunuyor. Burada üretilecek elektriğin sabit fiyatla satılacak olması ve ülkedeki **%16’lık** kurumlar vergisi oranı, operasyonel açıdan önemli bir avantaj sunuyor.
Mühendislik ve İnşaat Gücü: Tamamlanmış **611,1 MWp** proje geçmişi, şirketin sektördeki tanınırlığını pekiştirirken kendi öz yatırımlarını da daha düşük maliyetle inşa etmesine imkân tanıyor.
Karbon Kredisi Konusu: Şirket yöneticilerinin röportajlarında kasada karbon kredisi bulunduğu ve uygun fiyat yakalandığında satış yapılabileceği ifade edilse de, halka arz belgelerinde bu konuda somut bir metne veya miktar teyidine rastlanmıyor. Doğrulanması hâlinde bu durumun dönen varlıklar üzerinde olumlu bir etkisi olabilir.
Borçluluk, Alacaklar ve Nakit Döngüsü
Şirketin bilanço tarafında dikkat çeken en güçlü yönlerinden biri yüksek nakit pozisyonudur. Nakit ve nakit benzerleri kalemi **4,575 milyar TL** seviyesindedir.
Alacak - Borç Dengesi: 200 milyon TL seviyesindeki ticari alacaklar karşısında 102 milyon TL ve 98 milyon TL’lik alacak kalemleri yer alıyor. Alacak tahsil süresi 13 gün, borç ödeme süresi ise 8 gün olarak gerçekleşmiş durumdadır. Yapılan işin niteliği düşünüldüğünde bu süreler son derece makul bir nakit döngüsüne işaret ediyor.
Yükümlülük Yapısı: Şirketin kısa vadeli yükümlülükleri **45 milyon TL** ile oldukça düşük bir seviyededir. **430 milyon TL** tutarındaki uzun vadeli yükümlülükler ve **872 milyon TL’lik** ertelenmiş vergi yükümlülüğü ise bilanço aktifinde yer alan **1,742 milyar TL’lik** müşteri sözleşmelerinden doğan varlıklar kalemiyle rahatlıkla karşılanabilecek boyuttadır.
Nakit Yönetimi, Gelir Tablosu ve Marjlar
Şirketin finansal tablolarında hasılat 2023-2024 geçişinde belirgin şekilde artmış, 2025 döneminde daha yatay bir seyir izledikten sonra 2026 yılının ilk çeyreğinde yeniden ivme kazanmıştır.
Dönemler itibarıyla marjların seyri şu şekildedir:
| Dönem | Brüt Kâr Marjı | FAVÖK Marjı | Net Kâr Marjı |
| 2023 | %35,1 | %40,3 | %29,4 |
| 2024 | %50,7 | %53,9 | %51,5 |
| 2025 | %43,8 | %44,8 | %46,5 |
| 2026 (İlk 3 Ay) | %24,1 | %26,9 | %27,7 |
Mevcut yüksek faiz ortamında borçsuz bulunmak ve güçlü bir nakit pozisyonuna sahip olmak şirketler için belirleyici bir avantaj yaratıyor. 2025 yılında şirketin esas faaliyet kârı **1,554 milyar TL** seviyesindeyken, yatırım faaliyetlerinden elde edilen gelir **1,450 milyar TL’ye** ulaşmıştır. 2026 yılının ilk çeyreğinde ise **268 milyon TL’lik** esas faaliyet kârına karşılık, **409 milyon TL** yatırım faaliyet geliri kaydedilmiştir. Yani şirket, esas faaliyetinden daha yüksek bir geliri elindeki nakdin getirisinden sağlamıştır.
Normal şartlarda bu ölçekteki bir nakdin faizde bekletilmek yerine yatırıma veya temettüye dönüştürülmesi beklenir. Ancak reel faizlerin yüksek seyrettiği ve yatırım ortamının zorlaştığı mevcut konjonktürde, yatırımları doğru zamanlama adına öteleyip nakdin getirisinden yararlanmak makul bir strateji olarak değerlendirilebilir. Yenilenebilir enerji maliyetlerinin zamanla düşmesi ve elde tutulan nakdin yıllık **%44-%50** bandında getiri sağlaması, bu bekleme sürecinin rasyonel yönetildiğini gösteriyor. Sektördeki en önemli risk rekabet kaynaklı pazar payı kaybı olsa da, yapay zekâ yatırımlarıyla artan küresel enerji talebi bu riski şimdilik sınırlandırıyor.
Kapasite, Yatırımlar ve Değerleme Notları
Şirketin orta ve uzun vadeli hedefleri arasında kurulu gücü 2028 yılında **500 MW’a**, 2030 yılında ise **1.000 MW’a** çıkarmak yer alıyor.
Fiyat Tespit Raporu’nda şirket için **%20** iskonto uygulanarak **25,352 milyar TL** piyasa değeri hesaplanmıştır. Bu hesaplamada İndirgenmiş Nakit Akımları %50 ve Çarpan Analizi %50 eşit ağırlıkla kullanılmıştır.
Teknik yöntemler standart görünse de halka arz fiyatlama seviyesi kişisel değerlendirmeme göre yüksek bir noktadadır. Bunun nedenlerini şöyle açıklayabilirim:
- Nakit Gelirinin Geçiciliği: Güncel net kârı ikiye katlayan yatırım faaliyet gelirleri, sürdürülebilir bir ana faaliyet kârı niteliğinde değildir.
- Yatırım Dönemi Baskısı: Şirket, 117 MWe seviyesindeki gücünü 1.000 MWe’ye çıkarmak için ciddi bir yatırım sürecine girecektir. 117 MWe’den 1.000 MWe’ye ulaşmak, ölçek olarak sektörün devleri için dahi 4-5 yıllık büyük bir kapasite artışı anlamına gelir.
- Gelecek Dönem Kâr Marjları: Yatırımların başlayacağı 2027-2030 yılları arasında eldeki nakit yatırıma dönüşeceği için finansal gelirler azalacak; aynı zamanda faizlerin ve döviz kurlarının normalleşmesiyle net kâr kalemleri güncel seviyelerin gerisine düşebilecektir.
İyimser bir yaklaşımla 2030 yılı hedeflerinin gerçekleştiği varsayımı altında, emsal şirket çarpanları ve %20 enflasyon beklentisi üzerinden yaptığım kabaca hesaplamada 2031 yılı projeksiyonu için yaklaşık **50-55 milyar TL** bandında bir piyasa değerine ulaşıyorum. 5 yıllık bir ufukta yaklaşık **%100** potansiyele işaret eden bu tablo, mevcut halka arz fiyatının gelecek beklentilerini büyük oranda satın aldığını düşündürüyor. Kendi yaklaşımımla yaptığım bu hesaplama tamamen kişisel bir varsayıma dayanmakta olup bir kesinlik taşımamaktadır.
Genel Değerlendirme
Genel olarak değerlendirdiğimde şirket; neredeyse sıfır borçluluğu, güçlü nakit varlığı, kendi tesislerini kurmasını sağlayan mühendislik ve kurulum tecrübesi ve yurt dışı odaklı büyüme planlarıyla dikkat çekici olumlu bir profile sahip.
Buna karşın, %35 seviyesindeki ortak satışı oranı, 1.000 MW hedefinin gerektirdiği devasa yatırım ihtiyacı ve mevcut halka arz değerlemesinin fiyat olarak sunduğu marjın darlığı takip edilmesi gereken risk noktalarını oluşturuyor. Şirketin güçlü operasyonel kasları bulunsa da, değerleme tarafındaki sıkılık nedeniyle finansal sonuçların ve yatırım süreçlerinin önümüzdeki dönemde yakından izlenmesi gerektiğini düşünüyorum.
YASAL UYARI: Bu içerik, yatırım danışmanlığı hizmeti niteliği taşımamaktadır. Yatırım danışmanlığı; kişinin risk-getiri profili, mali durumu ve yatırım hedefleri esas alınarak kişiye özel biçimde sunulan özel bir hizmettir. Burada yer alan bilgi, yorum ve değerlendirmeler yalnızca genel bilgilendirme amacıyla hazırlanmış olup hiçbir biçimde yatırım kararına yönlendirme niteliği taşımaz. Bu içerikler, okuyucunun mali yapısına ve risk-getiri tercihlerine uygun olmayabilir; bu nedenle yalnızca bu bilgilere dayanılarak yapılan yatırımlarda beklenen sonuçlara ulaşılamayabilir.





